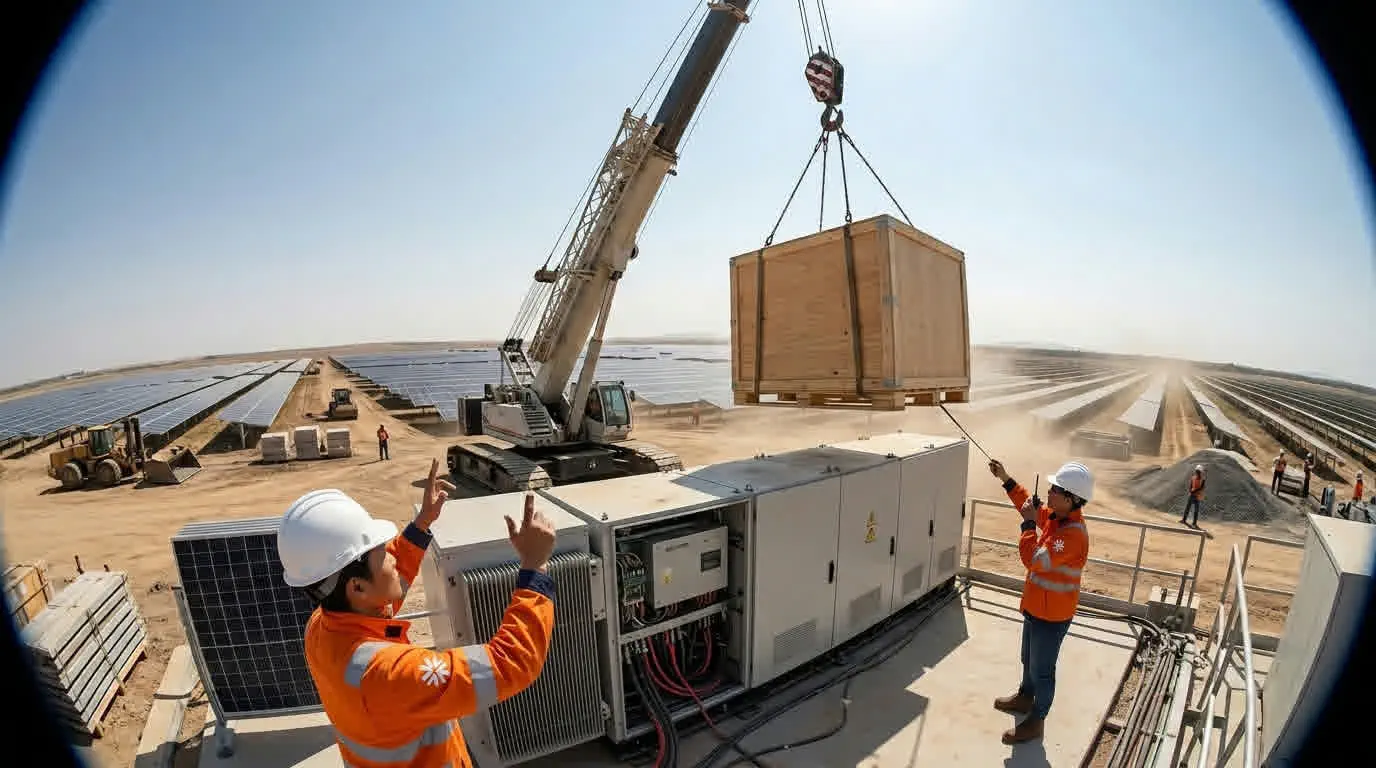
 公用事业级 · 投资者
投资与项目架构
三种经验证的架构,用于将资本部署至马来西亚 (Malaysia) 可再生能源领域 — 从固定价 EPC 到共同投资 SPV。ERS Energy 已在亚太地区撬动超过 17 亿美元的清洁能源投资;TNB PPA 通常为 21 年,GITA 资本减免(太阳能 60%、储能 100%),指示性股权 IRR 为 8.5–12%。
公用事业级 · 投资者
三种经验证的架构,用于将资本部署至马来西亚 (Malaysia) 可再生能源领域 — 从固定价 EPC 到共同投资 SPV。ERS Energy 已在亚太地区撬动超过 17 亿美元的清洁能源投资;TNB PPA 通常为 21 年,GITA 资本减免(太阳能 60%、储能 100%),指示性股权 IRR 为 8.5–12%。
2025 年全球能源转型投资达到创纪录的 USD 2.3 万亿(BloombergNEF)。马来西亚 (Malaysia) 国家能源转型路线图(NETR)目标是到 2050 年可再生能源占装机容量的 70%,创造数十年的可银行融资太阳能与 BESS 项目管线,并由政府采购的承购协议支持。
2025 年创纪录的全球能源转型投资,同比增长 8%。仅可再生能源便吸引了 USD 690B。
BloombergNEF, 2025
截至 2025 年底马来西亚 (Malaysia) 已装机太阳能容量。自 2016 年以来 LSS 项目已批准 121 个项目,共 6,228 MW,NETR 目标到 2050 年可再生能源占装机容量 70%。
IEA-PVPS & Suruhanjaya Tenaga, 2025
具长期 TNB PPA 的马来西亚 (Malaysia) LSS 项目指示性股权 IRR 区间。与传统基础设施具竞争力且波动性较低。
ERS Energy 指示性区间
每种架构在风险、回报与控制之间提供不同的平衡。根据您的投资授权、运营偏好与目标回报选择。
ERS Energy 在固定价 EPC 合约下进行资产设计、采购与施工。您自 COD 起完全拥有电厂,具性能保证、可选 25 年 O&M,并可就合资格 CAPEX 申请 GITA 资本减免(太阳能 60%、储能 100%)。
ERS Energy 与您共同投资 15–25% 股权,并在资产生命周期内承担全部 O&M 责任。透过自身参与对齐激励 — 我们的回报与您一样取决于相同的能源产量。
专属项目 SPV 持有所有资产、合约与许可。无追索权债务(通常 70–80% LTV)来自马来西亚 (Malaysia) 发展银行或国际 DFI。适合基础设施基金及需要风险隔离暴露的机构授权。
基于典型 ERS Energy 项目参数的指示性交易案例。实际条款取决于项目具体情况、地点与市场条件。
* 所有数据均为讨论目的的指示性数据,并以项目特定尽职调查、市场条件与最终谈判为准。所示股权 IRR 为 LSS 项目的指示性区间(8.5–12%)。
一目了然地查看三种投资架构的关键取舍。
| 标准 | EPC Turn-Key | O&M + 股权伙伴关系 | SPV 共同投资 |
|---|---|---|---|
| 所需股权 | CAPEX 的 20–30% | 15–25%(与 ERS 共同投资) | CAPEX 的 20–25% |
| 指示性股权 IRR(LSS) | 8.5–12% | 8.5–12% | 8.5–12% |
| 控制水平 | 完全所有权与控制 | 共享(董事会代表) | SPV 治理架构 |
| 风险概况 | 较低 — 固定价合约 | 中等 — 共担风险 | 较高 — 项目层级风险 |
| 运营参与 | 自行管理或外包 O&M | ERS 处理所有 O&M | ERS 作为合约 O&M |
| 典型项目规模 | 10–50 MWp | 30–100 MWp | 50–200+ MWp |
| 施工时间 | 12–18 个月 | 12–18 个月 | 15–24 个月 |
| 退出选项 | 资产出售、再融资 | 二级出售、组合聚合 | 二级出售、再融资、IPO 路径 |
| 最适合 | 具 O&M 能力的企业、开发商 | 寻找技术合作伙伴的投资者 | 基础设施基金、机构资本 |
探索哪种投资架构与您的资本部署偏好与风险概况相符。在下方输入您的项目参数,以查看包含预测回报的个性化比较。
仅为示意性估算,基于所列假设。并非报价,亦不构成财务、税务或投资建议。
太阳能基础设施资产提供多种退出途径。运营中可再生资产的二级市场不断扩大,提供越来越多的流动性选择。
贷款人与投资者在评估可再生能源项目时所关注的要点。ERS Energy 从一开始即根据这些要求构建每个项目。
从首次对话到开工通知的 5 步结构化流程。典型时间表:从首次接触到财务关闭 3–6 个月。
与我们的业务发展团队进行介绍性通话。签署相互 NDA。您分享您的投资授权、目标回报与风险参数。我们评估与活跃项目管线的契合度。
我们从活跃项目管线中(涵盖公用事业级太阳能与 BESS)提出与您授权相符的项目。为入围项目发出指示性条款书与初步财务模型。
完整虚拟数据室访问:独立能源产量评估、岩土工程报告、电网影响研究、环境批准、详细财务模型、EPC 与 O&M 条款草稿,以及 TNB PPA。聘请独立工程师与法律顾问。
签署具约束力的条款书。法律顾问起草:股东协议(SHA)、EPC 合约、O&M 协议、项目融资额度协议、担保文件,以及保险计划。
所有先决条件已满足:监管批准、保险投保、担保完善与股权提取。达成财务关闭。ERS Energy 发出开工通知(NTP),施工动员在 2 周内开始。
我们的架构是为机构规模的资本部署而设计。EPC Turn-Key 项目通常从约 10 MWp 起。股权伙伴关系与 SPV 共同投资通常要求最低 RM 20M 股权承诺。对于较小的承诺,我们可以讨论组合参与或基金层级架构。
LSS 项目的 TNB 购电协议通常为 21 年合约,具固定电价,通过由 Suruhanjaya Tenaga 管理的 LSS PETRA 项目竞争性投标确定。最新一轮(LSS PETRA 5+)授予的电价平均为 RM 0.152/kWh,即约 15 sen/kWh。收入基于实际输送至电网的能量,在互联点计量。TNB 为马来西亚国家电力公司,为项目融资提供强劲的信用质量。对于具确认电网连接协议的 LSS 项目,削减风险通常有限,并以 PPA 条款为准。
马来西亚 (Malaysia) 为可再生能源提供强劲的财政激励。自用资产的绿色投资税务减免(GITA)由 MGTC 管理:对合资格太阳能提供 60% 减免(第 2 级),对电池储能提供 100% 减免(第 1 级),可抵扣最高 70% 法定收入,未用完的减免额可结转。合资格资本支出须在 2026 年 12 月 31 日前发生 — 请向 MGTC 查询是否有延期。资产须经财政部批准、MGTC 核实,并列入 MyHIJAU 名录。其他激励(如进口关税豁免或先锋地位)可能适用于合资格项目 — 请咨询税务顾问。ERS Energy 在项目结构化过程中协助办理申请。
主要风险包括施工延迟、设备性能、辐照变异性与监管变化。施工风险通过具违约金的固定价 EPC 合约缓解(通常 EPC 价值的 0.5% 每周,上限 10–15%)。设备性能由制造商保修覆盖 — 面板 25 年线性输出保修(Tier-1 模组典型退化约 0.5%/年)、逆变器 10 年保修(可延长至 20 年),以及 ERS 性能比保证。辐照风险通过独立能源产量评估(由 DNV 或 Fichtner 等公司进行)与保守的 P75/P90 财务建模以确定债务规模来管理。监管风险较低:马来西亚 (Malaysia) NETR 目标到 2050 年可再生能源占装机容量 70%,且自 2016 年以来 LSS 项目已稳定运作。货币风险极小,因为收入(以 RM 计价的 TNB PPA)与成本都以林吉特计价。
可以。外国投资者可以持有马来西亚 (Malaysia) 太阳能 SPV 的股权,须符合标准的 MIDA 与 Suruhanjaya Tenaga 批准。外资持股要求取决于项目结构与牌照。ERS Energy 已为来自新加坡 (Singapore)、日本 (Japan)、韩国 (South Korea) 与中东 (Middle East) 的投资者构建过交易,并可指导您完成监管流程。
COD 后,ERS Energy 可在正式协议下担任长期 O&M 承包商(通常 25 年)。这包括预防性与纠正性维护、24/7 远程监控、性能报告、植被管理与设备保修管理。在股权伙伴关系架构下,ERS 也通过董事会代表参与 SPV 治理。
我们的投资者关系团队随时准备讨论涵盖活跃项目管线的实时项目机会。NDA 就绪的虚拟数据室、初步财务模型与指示性条款书可向合资格投资者提供。